KOBİ Dijital Dönüşüm & ERP Danışmanı
E-Defter Yazılım Uyumluluk Onayı: Hangi Muhasebe Programları GİB Onaylıdır?
Mükelleflerin e-Defter tutarken kullandıkları yazılımların mutlaka Gelir İdaresi Başkanlığı tarafından test edilip onaylanmış 'Uyumlu Yazılımlar Listesi'nde yer alması zorunludur.
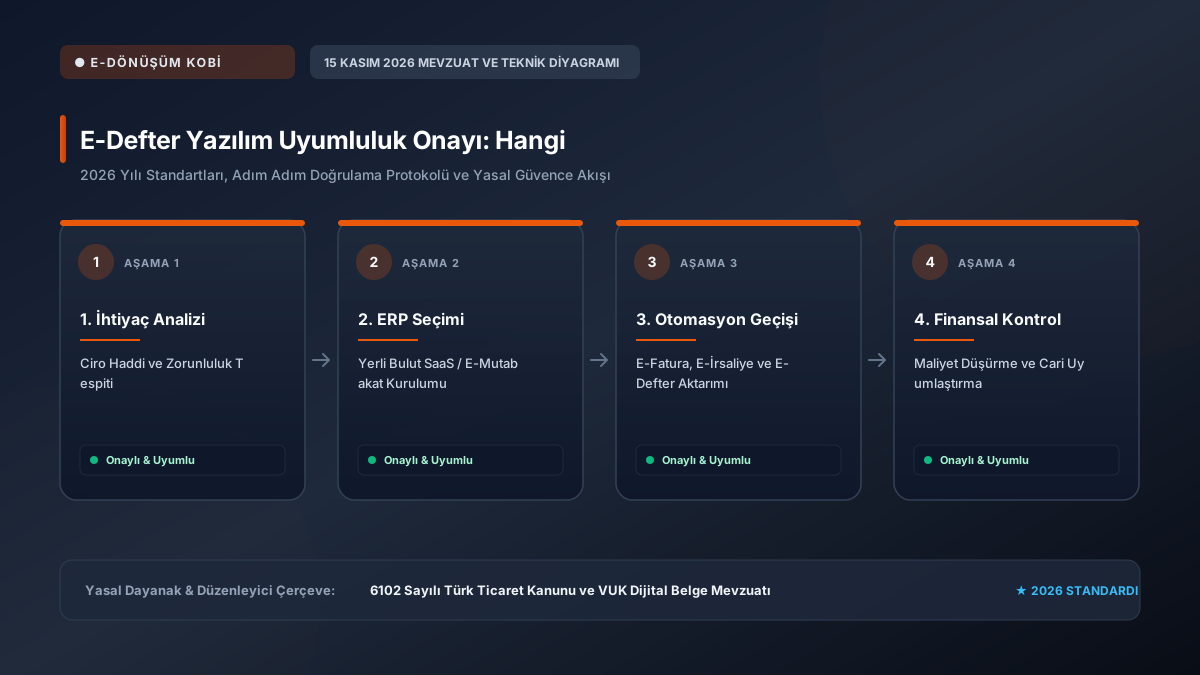
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; E-Defter Yazılım Uyumluluk Onayı: Hangi süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
1. GİB Uyumluluk Testi Neleri Kapsar?
GİB mühendisleri yazılımın oluşturduğu Yevmiye ve Kebir XML dosyalarını; XSD şema doğrulaması, Schematron iş kuralları, SHA-256 özet algoritması ve Mali Mühür XAdES imzalama adımlarında titizlikle denetler. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için E-Dönüşüm Geçiş Limitleri rehberimizden de faydalanabilirsiniz.
2. Onaysız Yazılım Kullanmanın Riskleri
GİB listesinde bulunmayan korsan veya amatör yazılımlarla berat üretilmesi halinde, üretilen e-Defterler VUK hükümleri uyarınca 'hiç tutulmamış' sayılabilir ve KDV indirimlerinin reddine kadar uzanan ağır tarhiyatlarla karşılaşılabilir. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için KOBİ e-İrsaliye Geçiş rehberimizden de faydalanabilirsiniz.
Elektronik Defter Genel Tebliği Sıra No: 1 ve GİB Yazılım Uyumluluk Kılavuzu: e-Defter tutmak için kullanılacak yazılımların Gelir İdaresi Başkanlığı tarafından test edilip 'Uyumluluk Onayı' almış olması yasal zorunluluktur. Onaysız yazılımla üretilen beratlar geçersizdir.
e-Defter Şema Doğrulaması (XSD) ve XBRL GL Taksonomisi
GİB onaylı bir e-Defter yazılımı, yevmiye ve kebir kayıtlarını uluslararası XBRL GL (Global Ledger) taksonomisine uygun XML paketine dönüştürür. Yazılımın görevi; borç-alacak eşitliğini, yevmiye madde numaralarının ardışıklığını, fiş tarihlerinin kronolojisini ve VUK standart hesap planı kodlarını denetlemektir. Bu kontrollerden geçmeyen defterler için 'e-Defter Beratı' üretilemez.
GİB Onaylı e-Defter Yazılımlarında Aranan Temel Fonksiyonlar
| Teknik Modül | GİB Zorunlu Standardı | Kontrol Amacı | Hata Durumunda Sonuç |
|---|---|---|---|
| XBRL GL Şema Motoru | Uluslararası Taksonomi 2.1 | Standart veri biçimlendirmesi | Berat yükleme reddi |
| Yevmiye Sıra Kontrolü | Mükerrer ve Atlamasız No | Defter bütünlüğü güvenliği | VUK 352 usulsüzlük |
| Mali Mühür İmza Modülü | XAdES-BES / XAdES-T İmza | Zaman damgalı dijital mühür | Defterin geçersiz sayılması |
| GİB Otomatik Berat Yükleme | Web Servis (API) Entegrasyonu | Son gün yükleme otomasyonu | Gecikme cezalarının önlenmesi |
En Sık Karşılaşılan 3 Uygulama Hatası ve Çözüm Yolları
GİB'in onay vermediği bir yazılımla üretilen XML dosyaları sisteme yüklenemez; mükellef defter tutmamış sayılır.
GİB şema değiştirdiğinde eski yazılım sürümünden üretilen beratlar 'Şema Kontrolünden Geçemedi' hatası verir.
İmzalanmış defterdeki fiş silinir veya değiştirilirse beratın hash özeti bozulur ve incelemede sahtecilik sayılır.
Bir lojistik şirketi, GİB uyumluluk onayı bulunmayan eski muhasebe programından manuel ürettiği XML ile berat almaya çalışmış ancak sistem kabul etmemiştir. Yasal süre aşıldığı için şirket VUK Mükerrer 355 uyarınca 45.000 TL özel usulsüzlük cezası almış ve re'sen takdir komisyonuna sevk edilmiştir.
Uygulama ve Denetim Kontrol Listesi (Checklist)
- Muhasebe programınızın edefter.gov.tr 'Uyumlu Yazılımlar' listesinde adını kontrol edin.
- Yazılım sağlayıcınızın her yıl GİB güncelleme testlerinden geçtiğini teyit edin.
- Aylık berat üretmeden önce programın dahili 'Veri Bütünlüğü ve Şema Testi' aracını çalıştırın.
- Berat yüklendikten sonra GİB onaylı 'GİB İmzalı Berat' dosyasını indirip defterle aynı klasörde saklayın.
- Defter kayıtlarının değiştirilemezlik kilidinin berat alımından sonra otomatik kapandığını doğrulayın.
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: E-Defter Yazılım Uyumluluk Onayı: Hangi süreçleri 6102 Sayılı Türk Ticaret Kanunu ve VUK Dijital Belge Mevzuatı yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler KOBİ E-Dönüşümü ve Bulut ERP Entegrasyonu ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Dönüşüm KOBİ uzmanlarının saha verilerine göre; E-Defter Yazılım Uyumluluk Onayı: Hangi işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
E-Defter Yazılım Uyumluluk Onayı: Hangi sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
M. Karahan KOBİ DANIŞMANI
KOBİ Dijital Dönüşüm & ERP Danışmanı
Endüstri Mühendisi | KOBİ Dijitalleşme & E-İrsaliye Lideri
Üretim, toptan ticaret ve hizmet sektöründeki KOBİ'lerin e-İrsaliye, e-Müstahsil ve bulut ön muhasebe entegrasyonlarını yöneten operasyon lideri.