KOBİ Dijital Dönüşüm & ERP Danışmanı
E-Defter Beratı Düzeltme Talebi Nasıl Yapılır? Hatalı Yevmiye Kaydı İptali
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; E-Defter Beratı Düzeltme Talebi Nasıl Yapılır? süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
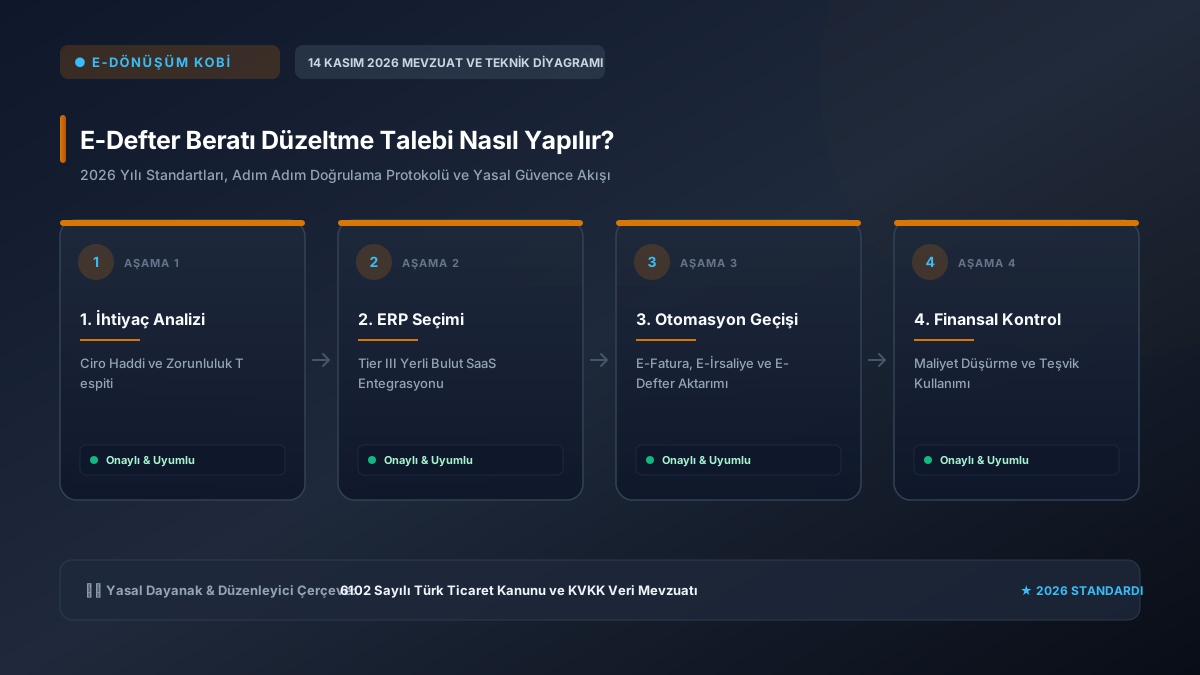
GİB sistemine başarıyla yüklenen bir e-defter beratı üzerinde sonradan değişiklik yapılamaz. Ancak geçmişe dönük mükerrer kayıt, yanlış dönem seçimi veya hatalı bilanço fark edildiğinde resmi düzeltme prosedürü işletilmelidir.
1. Düzeltme Ne Zaman Yapılabilir?
Defterlerin yasal yükleme süresi dolmadan önce fark edilen hatalarda aynı ay içinde doğrudan sistem üzerinden silme işlemi yapılabilir. Yasal süre geçtikten sonra ise Gelir İdaresi Başkanlığı'na gerekçeli 'Berat Silme Dilekçesi' ve mali müşavir raporu sunulmalıdır. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için E-Dönüşüm Geçiş Limitleri rehberimizden de faydalanabilirsiniz.
2. İzlenecek Adımlar
- İnteraktif Vergi Dairesi üzerinden ilgili ayın beratının iptal gerekçesini açıklayan resmi dilekçe verilir.
- GİB e-Defter Şubesi başvuruyu onayladığında sistemde ilgili aya ait eski berat silinir.
- Muhasebe programında düzeltilen yevmiye ve kebir defterleri mali mühürle yeniden imzalanarak yeni berat yüklenir.
Elektronik Defter Genel Tebliği Sıra No: 1 Bölüm 4: GİB sistemine yüklenen ve beratı onaylanan bir e-Defter üzerinde sonradan tahrifat veya yerel düzeltme yapılamaz. Hatalı yevmiye kayıtları için GİB e-Defter portalından resmi 'Düzeltme Talebi' açılması zorunludur. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için KOBİ e-İrsaliye Geçiş rehberimizden de faydalanabilirsiniz.
e-Defter Berat Silme ve Düzeltme Prosedürü: Özel Amaçlı YMM/SMMM Raporu
Yüklenmiş bir beratın iptal edilip yerine yeni defter yüklenebilmesi için mükellefin Gelir İdaresi Başkanlığı Denetim ve Uyum Yönetimi Daire Başkanlığı'na gerekçeli başvuru yapması gerekir. Başvuru dosyasında hatanın kaynağını gösteren muhasebe fişleri, sistem logları ve Yeminli Mali Müşavir (YMM) veya Serbest Muhasebeci Mali Müşavir (SMMM) tarafından hazırlanan 'Özel Amaçlı Tespit Raporu' yer almalıdır. GİB onayı vermeden eski berat silinemez.
e-Defter Düzeltme Talebi Süreç Adımları
| Aşama | Gerekli Belge / İşlem | Yetkili Merci | Ortalama Süre |
|---|---|---|---|
| 1. Hata Tespiti | Yevmiye madde no, fiş tarihi veya hesap planı hatası | İşletme Muhasebesi | Hemen |
| 2. Rapor Tanzimi | SMMM / YMM Özel Amaçlı İnceleme Raporu | Ruhsatlı Meslek Mensubu | 2-5 İş Günü |
| 3. GİB Portaldan Talep | İnteraktif Vergi Dairesi dilekçesi + Rapor yükleme | GİB e-Defter Şubesi | Resmi Başvuru |
| 4. Berat Silme Onayı | GİB sistem yöneticisinin eski beratı portaldan silmesi | GİB Bilgi İşlem | 1-3 Hafta |
| 5. Yeni Berat Yükleme | Düzeltilmiş yevmiye/kebir beratının zaman damgalı iletimi | Mükellef Mali Mührü | Aynı Gün |
En Sık Karşılaşılan 3 Uygulama Hatası ve Çözüm Yolları
GİB sistemindeki eski berat silinmeden yeni berat yüklenmeye çalışılırsa 'Mükerrer Defter' hatası alınır.
Küçük rakamsal hatalar izleyen ayda ters kayıtla düzeltilebilir; her hata için berat iptali talep etmek inceleme riskini artırır.
GİB düzeltme onayı verdikten sonra yeni beratın belirtilen ek süre içinde yüklenmemesi usulsüzlük cezası doğurur.
Bir üretim şirketi, Haziran ayı e-defterinde 1.200.000 TL'lik hammadde alımını sehven kasa hesabı yerine ortaklar cari hesabına kaydetmiştir. Kapanış beratı alındığı için hata yerel olarak düzeltilememiş; SMMM tespit raporu eşliğinde GİB'e başvurulmuş, onay alındıktan sonra eski berat silinerek doğru kayıtlarla yeni berat yüklenmiştir.
Uygulama ve Denetim Kontrol Listesi (Checklist)
- Hatanın sonraki dönemde düzeltme kaydıyla (ters kayıt) telafi edilip edilemeyeceğini mali müşavirinizle değerlendirin.
- Berat silinmesi zorunluysa derhal SMMM/YMM ile 'Özel Amaçlı Tespit Raporu' hazırlayın.
- İnteraktif Vergi Dairesi üzerinden e-Defter Şube Müdürlüğü'ne resmi dilekçe verin.
- GİB portalından berat silindi onayını gördükten sonra muhasebe programında düzeltmeyi yapın.
- Yeni beratları zaman damgalı mali mühürle imzalayıp GİB onaylı berat dosyasını arşivleyin.
📌 Hızlı Özet & Temel Çıkarımlar
- ✔ 2026 Mevzuat Standartları: E-Defter Beratı Düzeltme Talebi Nasıl Yapılır? süreçleri 6102 Sayılı Türk Ticaret Kanunu ve KVKK Veri Mevzuatı yönergelerine tam uyumlu olarak işletilmelidir.
- ✔ Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- ✔ Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- ✔ Uçtan Uca Güvenlik: Veriler KOBİ E-Dönüşümü ve Bulut ERP Entegrasyonu ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Dönüşüm KOBİ uzmanlarının saha verilerine göre; E-Defter Beratı Düzeltme Talebi Nasıl Yapılır? işlemlerinde yaşanan hataların %70'i süresi geçmiş sertifikalar veya eksik kök sertifika zincirlerinden kaynaklanmaktadır. İşlem takviminin son günlere bırakılmaması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
E-Defter Beratı Düzeltme Talebi Nasıl Yapılır? sürecinde 2026 yılındaki en önemli teknik yenilik nedir? ▼
2026 yılı itibarıyla dijitalleşme altyapıları tamamen bulut tabanlı mikroservislere ve uzaktan biyometrik kimlik doğrulamaya entegre edilmiştir. Bu sayede fiziki şube ziyaretleri, kâğıt evrak trafiği ve manuel onay kuyrukları tamamen ortadan kalkmıştır.
İşlemler sırasında sistem hatası alınması durumunda ilk hangi adım atılmalıdır? ▼
Hata loglarında yer alan durum kodu kaydedilmeli, tarayıcı önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık sunucu durumu kontrol edilmelidir. Çoğu hata eksik sertifika zincirinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır? ▼
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim ve uygulama takvimlerine uyulmaması halinde Vergi Usul Kanunu veya ilgili mevzuat uyarınca özel usulsüzlük cezaları ve işlem geçersizliği hükümleri uygulanabilmektedir.
M. Karahan KOBİ DANIŞMANI
KOBİ Dijital Dönüşüm & ERP Danışmanı
Endüstri Mühendisi | KOBİ Dijitalleşme & E-İrsaliye Lideri
Üretim, toptan ticaret ve hizmet sektöründeki KOBİ'lerin e-İrsaliye, e-Müstahsil ve bulut ön muhasebe entegrasyonlarını yöneten operasyon lideri.