KOBİ Dijital Dönüşüm & ERP Danışmanı
E-Döviz Alım-Satım Belgesi ve E-Kıymetli Maden Belgesi Düzenleme Kuralları
Hazine ve Maliye Bakanlığı tebliğleri doğrultusunda, döviz büroları (döviz yetkili müesseseleri) ve kuyumcu/sarraf toptancıları döviz ve altın alım satım işlemlerini dijital ortamda e-Döviz ve e-Kıymetli Maden Belgesi olarak düzenlemekle yükümlüdür.
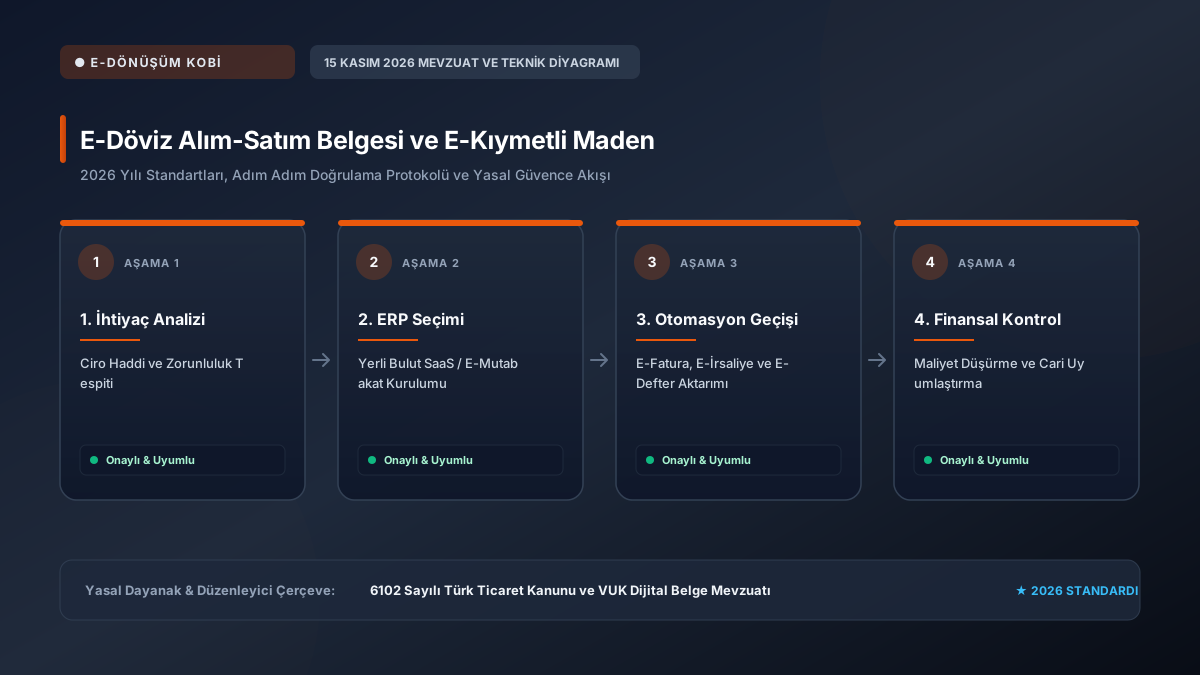
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; E-Döviz Alım-Satım Belgesi ve E-Kıymetli Maden süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
1. Belgede Bulunması Zorunlu Bilgiler
- Döviz bürosunun unvanı, VKN'si ve Hazine faaliyet izin belgesi numarası.
- İşlem yapan müşterinin TCKN, Pasaport No ve Adres bilgileri (MASAK kimlik doğrulama limitlerine göre).
- Alınan/Satılan döviz cinsi, işlem kuru ve komisyon tutarı.
- Belgenin elektronik zaman damgası ve benzersiz ETTN karekodu.
2. Anlık GİB Raporlaması
Düzenlenen belgeler özel entegratör üzerinden gün sonunda otomatik paketlenerek Gelir İdaresi Başkanlığı BTRANS veya e-Belge portalına raporlanır. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için KOBİ e-İrsaliye Geçiş rehberimizden de faydalanabilirsiniz.
509 Sıra No.lu VUK Genel Tebliği ve Hazine ve Maliye Bakanlığı Tebliğleri: Yetkili müesseseler (döviz büroları) ile kıymetli maden aracı kuruluşlarının düzenlemek zorunda olduğu döviz alım-satım ve kıymetli maden alım-satım belgelerinin elektronik ortamda tanzimi zorunludur. Konuyla ilgili teknik gereksinimler ve mevzuat adımları için E-Dönüşüm Geçiş Limitleri rehberimizden de faydalanabilirsiniz.
e-Döviz ve e-Kıymetli Maden Belgelerinde BSMV ve Kimlik Doğrulama
e-Döviz Alım Belgesi (DAB) ve e-Döviz Satım Belgesi (DSB) düzenlenirken işlem anındaki TCMB çapraz kurları, alım/satım kur farkı ve Banka ve Sigorta Muameleleri Vergisi (BSMV) otomatik hesaplanır. MASAK mevzuatı uyarınca belirlenen parasal sınırların üzerindeki döviz ve altın işlemlerinde müşterinin kimlik bilgilerinin (TCKN/Pasaport No) Nüfus ve Vatandaşlık İşleri (NVİ) sistemiyle anlık doğrulanması ve belgenin zaman damgasıyla imzalanması zorunludur.
e-Döviz ve e-Kıymetli Maden Belgesi Standartları
| Belge Türü | Zorunlu Kullanıcılar | Vergisel Yükümlülük | GİB Raporlama Süresi |
|---|---|---|---|
| e-Döviz Alım Belgesi (DAB) | A ve B Grubu Yetkili Müesseseler | BSMV Muafiyeti (%0) | Günlük e-Arşiv Raporu |
| e-Döviz Satım Belgesi (DSB) | Döviz Büroları ve Bankalar | Kambiyo Muamele Vergisi (BSMV) | Ertesi gün 23:59'a kadar |
| e-Kıymetli Maden Alım | Kuyumcular ve Rafineriler | Borsa Payı ve Tevkifat | GİB UBL-TR Standart Rapor |
| e-Kıymetli Maden Satım | Altın/Gümüş Aracı Kuruluşları | İşçilik KDV Ayrıştırması | Günlük Otomatik İletim |
En Sık Karşılaşılan 3 Uygulama Hatası ve Çözüm Yolları Nasıl Uygulanır?
Külçe altın teslimi KDV'den istisnadır ancak üzerindeki işçilik payı genel oranda KDV'ye tabidir; ayrıştırma yapılmazsa vergi ziyaı doğar.
Yabancı uyruklulara yapılan yüksek tutarlı döviz satışında kimliksiz işlem yapmak ağır idari para cezası sebebidir.
Her gün sonu oluşan e-DAB ve e-DSB raporlarının iletilmemesi durumunda her gün için özel usulsüzlük cezası kesilir.
A Grubu Yetkili Müessese, ithalatçı bir firmaya 100.000 USD satışı yapmıştır. İşlem anında e-Döviz Satım Belgesi (e-DSB) düzenlenmiş, alıcı şirketin VKN'si girilmiş, TCMB satış kuru ve BSMV tutarı hesaplanarak imzalanmış; belgenin dijital nüshası şirket yetkilisinin KEP adresine iletilmiştir.
Uygulama ve Denetim Kontrol Listesi (Checklist)
- İşlem yapılan kişinin kimlik veya pasaport bilgilerini fiziki olarak ibraz alıp taratın.
- e-DAB/e-DSB yazılımınızın GİB güncel Schematron testlerinden onaylı olduğunu teyit edin.
- Kıymetli maden faturalarında has altın değeri ile işçilik bedelini ayrı satırlarda faturalandırın.
- Gün sonu kasa kapatma raporu ile GİB'e iletilen e-rapor toplamlarının kuruşu kuruşuna tuttuğunu kontrol edin.
- Döviz işlem belgelerini 10 yıl süreyle dijital kriptografik arşivde saklayın.
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: E-Döviz Alım-Satım Belgesi ve E-Kıymetli Maden süreçleri 6102 Sayılı Türk Ticaret Kanunu ve VUK Dijital Belge Mevzuatı yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler KOBİ E-Dönüşümü ve Bulut ERP Entegrasyonu ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Dönüşüm KOBİ uzmanlarının saha verilerine göre; E-Döviz Alım-Satım Belgesi ve E-Kıymetli Maden işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
E-Döviz Alım-Satım Belgesi ve E-Kıymetli Maden sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
M. Karahan KOBİ DANIŞMANI
KOBİ Dijital Dönüşüm & ERP Danışmanı
Endüstri Mühendisi | KOBİ Dijitalleşme & E-İrsaliye Lideri
Üretim, toptan ticaret ve hizmet sektöründeki KOBİ'lerin e-İrsaliye, e-Müstahsil ve bulut ön muhasebe entegrasyonlarını yöneten operasyon lideri.