KOBİ Dijital Dönüşüm & ERP Danışmanı
e-Defter Tutan KOBİ'lerde Kasa ve Banka Kayıt Düzeni: Belge Türleri ve GİB Denetim Riskleri
e-Defter uygulaması, şirketlerin yevmiye ve kebir defterlerini Gelir İdaresi Başkanlığı'na (GİB) XML formatında elektronik olarak ilettiği sistemdir. Kağıt defter döneminde ay sonunda toptan işlenen banka ekstreleri veya haftalık tek fişte toplanan kasa harcamaları e-Defter dünyasında ciddi usulsüzlük cezalarına neden olmaktadır. GİB denetim robotları, yüklenen e-defter beratlarını mikrosaniyeler içinde analiz ederek belge türü eksikliklerini ve tarih kaymalarını otomatik tespit etmektedir. Bu makalede e-defter tutan KOBİ'lerin kasa ve banka kayıtlarında uyması gereken altın kuralları paylaşıyoruz. KOBİ'lerin dijital dönüşümünde irsaliye süreçleri için KOBİ e-irsaliye geçiş rehberi büyük kolaylık sağlar.
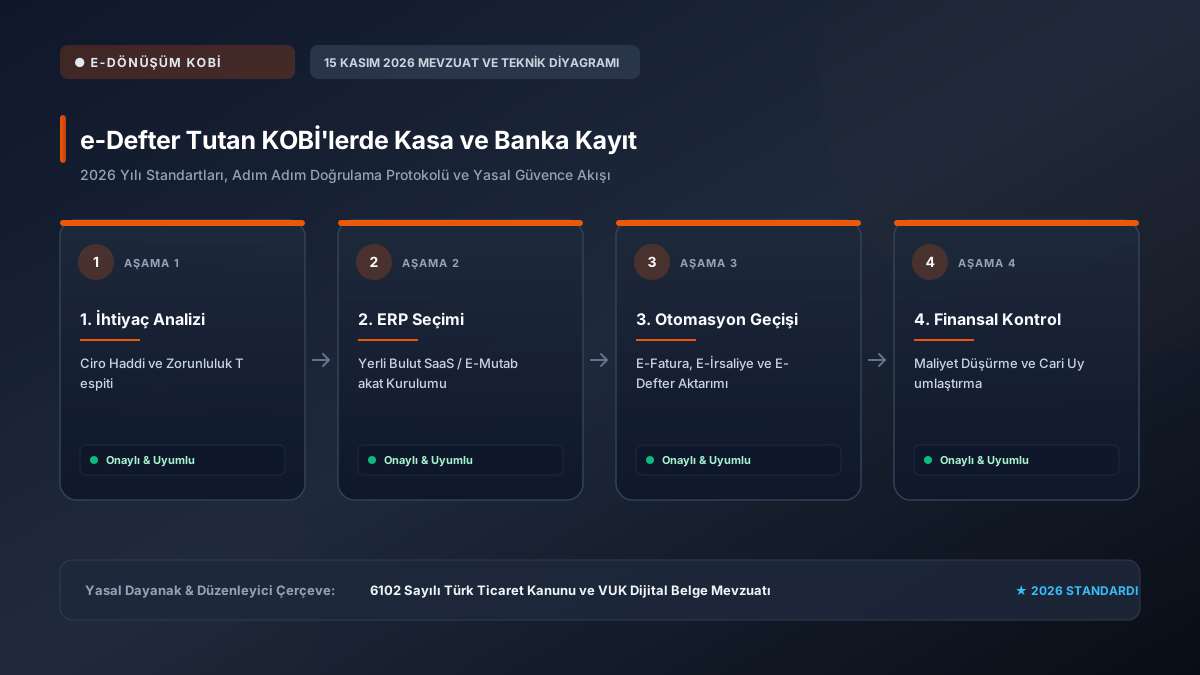
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; e-Defter Tutan KOBİ'lerde Kasa ve Banka Kayıt süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
1. e-Defterde 'Tek Belge Tek Yevmiye Maddesi' Kuralı
GİB e-Defter Kılavuzlarının en katı kuralı şudur:
'Her bir yevmiye kaydı kural olarak tek bir işleme ve tek bir belgeye dayanmalıdır. Birden fazla faturanın veya birbirinden bağımsız ödemelerin tek bir yevmiye maddesinde birleştirilmesi mevzuata aykırıdır.'
İstisna: Aynı gün içinde gerçekleşen ve aynı belge türüne ait küçük perakende kasa fişleri (örneğin gün sonu kasa Z raporu veya toplu masraf listesi) tek maddede toplanabilir; ancak her belgenin numarası ve tarihi XML detayında listelenmelidir.
2. Belge Türleri (documentType) Nasıl Kodlanmalıdır?
e-Defter XML şemasında her kayıt için bir documentType tanımlanmalıdır:
Fatura:Mal ve hizmet alış/satış faturaları.Çek / Senet:Tahsil veya ciro edilen kıymetli evraklar.Makbuz:Serbest meslek makbuzu, ücret tediye makbuzu.Navlun / Müştemilat:İrsaliye, taşıma irsaliyesi.Diğer:Banka dekontları, muhasebe fişleri, kredi kartı slipleri. Bu seçim yapıldığındadocumentTypeDescriptionalanına mutlaka belgenin adı (Örn: 'Banka Dekontu', 'Kasa Tediye Fişi') açıkça yazılmalıdır.
3. 10 Günlük Kayıt Kuralı ve Tarih Sıralaması
VUK Madde 219 gereğince işlemler kural olarak gerçekleştikleri günden itibaren en geç 10 gün içinde defterlere kaydedilmelidir. e-Defter beratı yüklendikten sonra geriye dönük yevmiye maddesi eklenemez veya silinemez. Yevmiye madde numaralarının eksiksiz bir müteselsil sıra izlemesi şarttır.
4. Banka Ekstrelerinin e-Defter Formatına Çevrilmesi
Banka hareketleri işlenirken muhasebecilerin dikkat etmesi gereken teknik parametreler:
- Her havale ve EFT işlemi için bankanın verdiği benzersiz Dekont Referans Numarası yevmiye maddesindeki
documentNumberalanına işlenmelidir. - Toplu POS gün sonu tahsilatlarında üye işyeri gün sonu hesap özeti tarihi ve saat bilgisi girilmelidir.
- Virman kayıtlarında (şirketin bir hesabından diğerine aktarım) açıklama alanına 'Hesaplar Arası Virman' şerhi düşülmelidir.
5. Kasa Açığı ve Ortaklar Cari Hesabı Denetim Riski
e-Defterde günlük kasa kayıtlarının düzenli tutulmaması durumunda kasa hesabı bakiyesinde fiktif şişkinlikler veya ters bakiye (kasa eksiye düşmesi) oluşabilir. Bu durum GİB denetimlerinde doğrudan 'Şirket kasasındaki paranın ortaklara faizsiz kullandırıldığı' varsayımıyla adat faizi ve KDV tarhiyatı yapılmasına yol açar.
Sonuç
Kasa ve banka hareketlerini günü gününe işlemek ve doğru belge türü kodlarını kullanmak, e-defter mükellefi KOBİ'leri vergi incelemelerinde doğabilecek özel usulsüzlük cezalarından korur. Şirket kuruluş aşamasında olanlar şahıs şirketlerinde e-fatura zorunluluğu konusundaki detaylara dikkat etmelidir.
E-Defter Kasa ve Banka Kayıt Standartları Tablosu
E-defter tutan işletmelerde kasa fişleri, banka ekstreleri ve belge tiplerinin muhasebeleştirilme kuralları:
E-Defter Belge Tipleri ve Yevmiye Kayıt Kuralları
| İşlem Türü | Zorunlu Belge Tipi (DocumentType) | Kayıt Süresi / Kuralı | GİB Denetim Kriteri |
|---|---|---|---|
| Nakit Kasa İşlemleri | Makbuz / Kasa Tahsil-Tediye Fişi | En geç 10 gün (Muhasebe fişi varsa 45 gün) | Günün sonunda tek bir kasa mahsubu yapılabilir |
| Banka Ekstresi Hareketleri | Banka Dekontu / 'Bank Statement' | Günlük veya 10'ar günlük dekont gruplaması | Banka hareketleri toplu tek fiş yapılamaz |
| Müşteri Çek / Senet Girişi | Çek / Senet Bordrosu | İşlem tarihinde bordro numarasıyla | Her çek bordro detayıyla kaydedilmelidir |
| Belgesiz Kayıt Girişi | YASAKTIR (Belge tipi zorunludur) | Doğrudan usulsüzlük sebebidir | Açıklama alanında belge numarası ve tarihi aranır |
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: e-Defter Tutan KOBİ'lerde Kasa ve Banka Kayıt süreçleri 6102 Sayılı Türk Ticaret Kanunu ve VUK Dijital Belge Mevzuatı yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler KOBİ E-Dönüşümü ve Bulut ERP Entegrasyonu ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
E-Dönüşüm KOBİ uzmanlarının saha verilerine göre; e-Defter Tutan KOBİ'lerde Kasa ve Banka Kayıt işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
e-Defter Tutan KOBİ'lerde Kasa ve Banka Kayıt sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
M. Karahan KOBİ DANIŞMANI
KOBİ Dijital Dönüşüm & ERP Danışmanı
Endüstri Mühendisi | KOBİ Dijitalleşme & E-İrsaliye Lideri
Üretim, toptan ticaret ve hizmet sektöründeki KOBİ'lerin e-İrsaliye, e-Müstahsil ve bulut ön muhasebe entegrasyonlarını yöneten operasyon lideri.